
Quelles prévisions pour le marché de l’immobilier en 2023 ?
Avant toute chose, un regard en arrière sur l’année 2022 laisse apparaître un marché immobilier toujours dynamique par rapport aux records de 2021, avec pas moins d’1 million de biens vendus.
A noter que l’achat de maisons a représenté +6,5 % par rapport à 2021 contre +4,7 % pour les appartements.
Le zones rurales ont connu une cote grandissante par rapport aux centres urbains où les prix ont eu tendance à se contracter. Par chez nous, à la campagne, la demande reste toujours supérieure à l’offre ce qui explique les prix toujours élevés comparé aux années précédant le Covid., mais pour combien de temps ?
En parallèle, 2022 a été marquée par une progression constante des taux d’emprunt, ils ont plus que doublé en 1 an pour atteindre près de 2,5 % sur 20 ans en décembre, sans parler de l’inflation entretenue par le conflit en Ukraine.
De quoi faire réfléchir les vendeurs et acquéreurs…Mais, malgré cette hausse des taux, la demande reste toujours forte et s’endetter pour investir ne freine pas complètement la dynamique, le problème est ailleurs.
En collaboration avec Arnold DELEMARRE, conseiller en gestion de patrimoine à Rennes au sein du cabinet De Sancy Patrimoine, nous faisons un point sur la situation et les perspectives.
Politique monétaire
Ce qui pénalise le marché aujourd’hui, c’est le calcul trimestriel du taux d’usure par la Banque de France. Le taux d’usure, c’est le taux au-delà duquel les banques ne peuvent pas prêter. Malheureusement, les conditions de taux proposées par les banques évoluent plus vite que le calcul du taux d’usure. Les banques sont donc contraintes de refuser des dossiers d’emprunteurs qui sont pourtant parfaitement solvables ! Les projets immobiliers doivent donc être différés en attendant le nouveau calcul du taux d’usure, et ainsi de suite…
[EDIT : Bonne nouvelle pour les emprunteurs depuis le 1er février 2023, le taux d’usure est ajusté mensuellement pour les taux applicables du 1er février au 1er juillet 2023. Le gouverneur de la Banque de France a pris cette décision (temporaire) afin de faciliter l’accès aux crédits face aux variations des taux de marché.]
De plus, les conditions d’accès aux crédits se complexifient : les 10 % d’apport personnel habituels ne sont plus toujours suffisants, désormais l’apport idéal est plus proche de 20 % du montant du projet. Toutefois, les banques peuvent accepter de comptabiliser certains prêts dans l’apport : les prêts à taux zéro (PTZ), les prêts Action Logement, les prêts épargne logement…
A noter également, la durée maximale de l’emprunt ne doit plus excéder 25 ans et le taux d’endettement doit se limiter à 35 % des revenus, assurance emprunteur incluse.
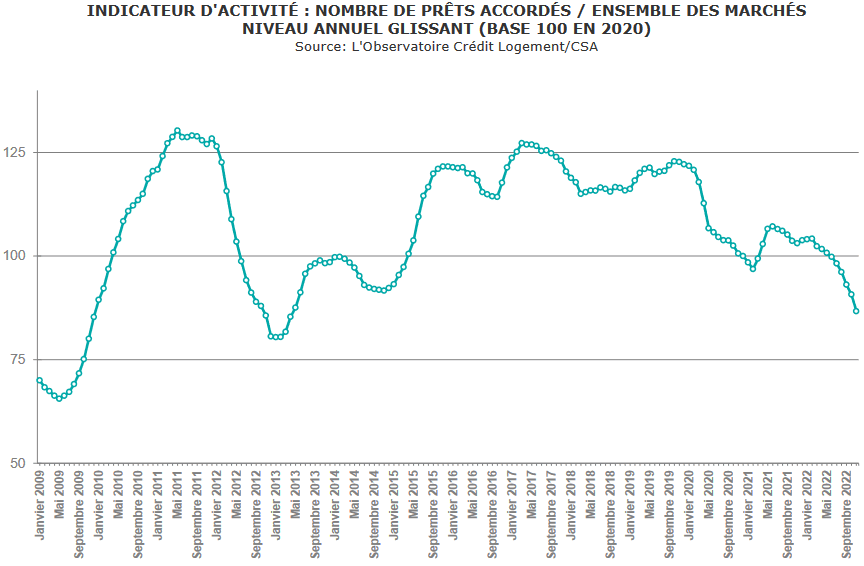
Ce graphique édité par l’observatoire Crédit Logement CSA montre à quel point le marché a chuté depuis cet été principalement. De septembre à novembre 2022, la baisse du nombre de prêts habitats est de 37.4 % (-36.4 % pour la production de crédit immobilier).
Alors en 2023, à quoi s’attendre ?
Au programme : accès aux emprunts compliqué, inflation toujours présente, prix de l’immobilier encore en progression, et courtiers qui prévoient des taux d’emprunt à plus de 3 % sur 20 ans d’ici le printemps. Il faut espérer une remontée du taux d’usure durant le premier trimestre 2023, pour ne pas se voir refuser une demande de crédit après la signature d’un compromis.
Nous pouvons malgré tout relativiser au regard des pays voisins où pour certains les taux montent à 6 ou 7 %…
Les notaires aussi ont pu relever une baisse progressive de l’activité sur l’année 2022. Ils étaient 55 % à faire ce constat à la fin du mois d’août, 64 % fin octobre, et 71 % d’entre eux prévoyaient un vrai déclin en fin d’année. Nous ne pourrons établir que d’ici quelques mois le vrai bilan pour 2022.
Nous devrions constater de plus en plus d’écart entre les prix proposés et les prix demandés : le pouvoir d’achat immobilier a commencé à diminuer en 2022 et devrait chuter encore en 2023.
Face à cette situation, 54 % des notaires envisagent une baisse des prix de l’immobilier pour cette nouvelle année, 44 % misent sur un maintien du niveau actuel, et 2 % une hausse.
La loi du marché pourrait donc donner raison à la majorité d’entre eux : accès aux crédits difficiles et limités = moins de demandes = baisse des prix immobiliers.
Les changements attendus seront cependant moins significatifs pour les zones rurales et les petites villes, qui connaissent toujours un engouement certain, donnant l’accès aux grands espaces et à la nature, critère de plus en plus important pour nombre d’acquéreurs.
Notre secteur altiligérien et haut-ardéchois devrait donc être moins impacté, du moins pour le moment, mais les conséquences de la politique monétaire sur les consommateurs se feront sentir comme partout ailleurs.
Du changement pour les locations
A partir du mois de janvier la réglementation va se durcir concernant la location de « passoires thermiques » (+ de 450 kWh/m²/an) qui ne pourront plus être mis en location. En 2025 le même sort attend les logements classés G au DPE, et en 2028 ceux classés F, ce qui représente près de 5 millions de logements qui devront être rénovés pour continuer à être loués.
Des aides existent pour contribuer à la rénovation énergétique (MaPrimeRénov, prêt avance rénovation, l’Eco-PTZ…) mais certains propriétaires bailleurs préféreront sans doute vendre, ce qui pourrait apporter quantité de biens à rénover sur le marché à des prix intéressants.
N’oubliez pas
La loi Lemoine du 28 février 2022 permet de changer à tout moment d’assurance emprunteur, sans frais. Cette nouvelle facilité est en vigueur depuis le 1er juin 2022 pour les nouveaux prêts et depuis le 1er septembre pour tous les contrats en cours à cette date.
La prolongation du prêt à taux zéro (PTZ) jusqu’à la fin de l’année 2023 permet selon les zones géographiques, d’acquérir son premier logement neuf ou de réaliser d’importants travaux dans l’ancien.
La taxe d’habitation sera définitivement abolie en 2023 pour les résidences principales, seuls les résidences secondaires et les logements vacants resteront concernés. Des surtaxes pourraient également apparaître pour les communes où le taux de résidences secondaires est important, par rapport au parc de logements.
En contrepartie, le montant de la taxe foncière connaîtra une hausse importante en 2023. La révision des valeurs locatives indexée chaque année sur le niveau d’inflation devrait ainsi créer une augmentation de 7 % des taxes foncières.
Que retenir
Après l’arrivée du Covid et la fin du premier confinement, le marché de l’immobilier a connu des records de ventes, provoquant une forte augmentation des prix de l’immobilier et une très forte demande dans les zones rurales, surtout à une période où les taux d’intérêts étaient très bas.
Cependant, l’inflation et la politique monétaire qui en découle entraînent une remontée des taux et un retournement de tendance, qui se remarquait déjà sur l’année 2022 et semble se prolonger cette année. Les volumes de ventes se tassent et devraient continuer à diminuer dans les prochains mois.
En conséquence les vendeurs devront s’adapter et revoir leurs attentes : baisser les prix pour tenir compte du contexte actuel, attendre un an ou deux en espérant que la tendance s’inverse à nouveau mais cela semble peu probable aussi rapidement.
Dans les secteurs les moins dynamiques, vendre son bien devrait donc prendre plus de temps que ces deux dernières années. Les offres moins nombreuses devraient ainsi générer plus de concurrence entre les vendeurs, et des baisses des prix.
A contrario les zones les plus prisées devraient connaître assez peu de changements, mais l’immobilier n’étant pas une science exacte il est impossible de faire des prévisions chiffrées.